ビットコイン価格は2026年の弱気相場において予想を下回って終値をつけたことは一度もなかった
ビットコインは現在の弱気相場において、日足終値が実現価格を下回ったことは一度もなく、2026年6月の安値はその総コストベースを上回ったまま推移しました。価格が77,000ドル付近の真の市場平均を上回って推移すれば、6月の安値はGlassnodeが2017年まで遡って比較したデータの中で最も浅い弱気相場の底値となります。
ビットコインの現在の弱気相場は、今年に入ってから時折、パーセンテージベースでは見苦しい状況に見えましたが、実現価格という指標はより狭い範囲のものを測っています。つまり、平均的な保有者が全体として損失を被ったことがあるかどうかです。2018~19年と2022~23年のサイクルでは、ビットコインの価格は数ヶ月間連続して実現価格を下回って取引されました。しかし今回は、終値ベースでは一度もそのようなことは起こりませんでした。
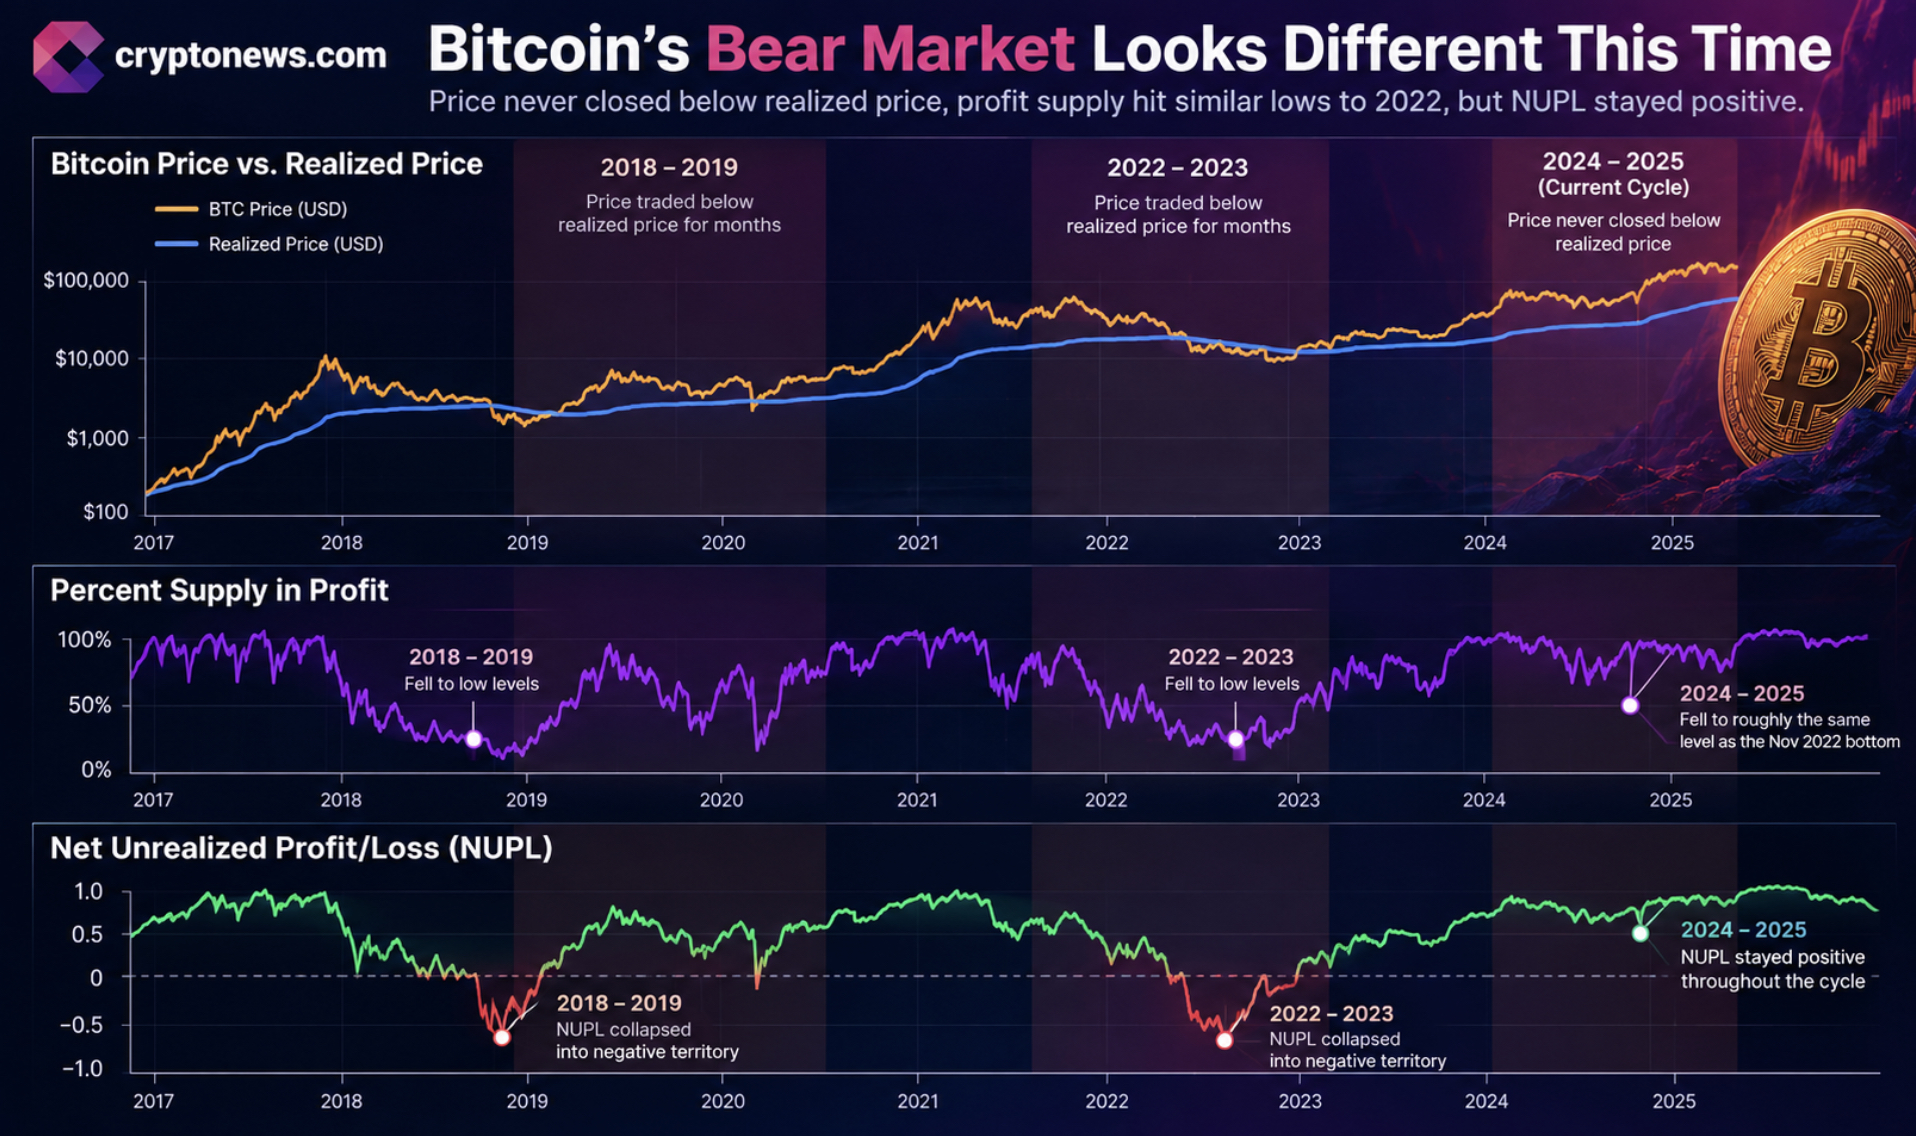
Glassnodeのデータによると、利益が出ている供給量の割合は、6月の安値と2022年11月の底値でほぼ同じ水準まで低下しました。つまり、損失を出しているコインの割合は同程度でした。違いは規模です。未実現純利益/損失(NUPL)は、供給量全体にわたる紙上の利益または損失の合計を追跡するもので、サイクル全体を通してプラスを維持しました。2018年と2022年には、市場が総損失に転じたため、NUPLは大幅にマイナスに落ち込みました。
損失が小さいということは、一般的に売り圧力が構造的に弱まることを意味します。これが、今回の下落局面で過去のサイクルに見られたような強制的な降伏が起こらなかった理由を説明する一助となります。これは、下落リスクがなくなったという意味ではありません。今回の総コストベースの損失が前回よりも小幅だったということであり、これは今回の回復局面で現れたオンチェーンでの蓄積シグナルと一致するパターンです。
論文の結論を左右するレベル
現在、株価は真の市場平均価格(約77,000ドル)と短期保有者の取得原価を上回って推移しており、これらは2026年の大半において株価上昇の抑制要因となっていました。直近の長期保有者による最大の供給クラスターは84,000ドル~85,000ドル付近に位置しており、現在の株価をわずかに上回っています。
次の主要な抵抗線は、MVRVの平均価格である96,700ドルです。この水準は、平均的な保有者の未実現利益が長期的な平均値に戻る水準です。
| レベル | 価格 | 役割 |
| 真の市場平均 | 約77,000ドル | 主な下値支持線 |
| 長期保有者供給クラスター | 84,000ドル~85,000ドル | 短期的な天井/床の転換点 |
| オプション ガンマゾーン | 92,000ドル~95,000ドル | ディーラーのヘッジングは動きを加速または減速させます |
| 平均MVRV価格 | 約96,700ドル | 次の主要な抵抗 |
Deribitにおけるオプションポジションは、上限値を強化しています。95,000ドル付近ではプラスのガンマが急激に上昇している一方、マイナスのガンマはスポット価格と92,000ドルの間に位置しています。これは、ディーラーのヘッジングが下限付近の値動きを加速させ、価格が平均MVRVゾーンに近づくと減速させる傾向があることを示しています。
84,000ドルを上回っていれば、96,700ドルへの道が開かれます。それを下回ると77,000ドルが再び視野に入り、その水準を割り込むと、浅い弱気相場という見方は完全に崩れるでしょう。
ビットコイン価格、ETF資金フロー、取引量
Glassnodeによると、米国の現物ビットコインETFは、2週間の純流出の後、現在のスクイーズが始まってからの5営業日で約13億ドルの資金流入があり、直近の1日は7月初旬以来最大の単一流入となりました。
これは、資金の流れが弱まっていた時期を経ての意義深い反転であり、2018年や2022年の景気後退期には存在しなかった機関投資家の買い圧力と一致します。この構造的な違いは、資金の流れをどちらの方向にも傾ける可能性のある連邦準備制度理事会の政策変更と比較検討する価値があります。
取引所全体の現物取引量は、8月の底値から2倍以上に増加し、上昇局面開始以来121%上昇しました。2025年後半から2026年半ばにかけてのこれまでの取引量増加はすべて下落局面で発生しており、これは降伏売りを示していました。8月は、ビットコイン価格の上昇と同時期に発生した1年ぶりの急上昇として、このパターンを覆しました。
7日間平均は依然として前年同期比で約30%低い水準にあるため、これは2025年の状況に完全に回復したというよりは、底値からの回復と解釈できます。
今回の上昇局面における週ごとの確定利益は、2024年と2025年の高値時と比べて依然としてごくわずかであり、短期保有者のほぼ全員が現在利益確定しているにもかかわらず、この状況は続いています。これが強気な見方です。つまり、保有者は好調な状況にもかかわらず、利益確定に急いでいないということです。
2024年から2025年にかけての実現利益水準への上昇は、最近の買い手が上昇局面を出口戦略に転換していることを示しており、これはこの理論が弱まっている最初の兆候となります。
今回のサイクルにおける底値は2017年以来最も穏やかなもので、実現価格の低下が解消され、市場はより従来型の支持線テストへと回帰しました。